
২৫ লাখ টাকা বিনিয়োগ: সঞ্চয়পত্র, ট্রেজারি বন্ড, এফডিআর নাকি জমি—কোথায় লাভ বেশি?
- আপলোডের সময় : বুধবার, ৩০ সেপ্টেম্বর, ২০২৬
নিজস্ব প্রতিবেদক | কুমিল্লা নূরে আলম (শাহারিয়ার) ” বিশ্ব মিডিয়া “৩০ সেপ্টেম্বর ২০২৬,
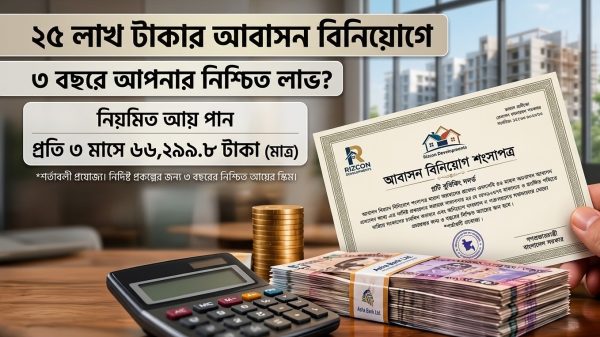
হাতে ২৫ লাখ টাকা থাকলে সেটি কোথায় বিনিয়োগ করলে নিয়মিত ও নিরাপদ আয় পাওয়া যাবে—এটি সাধারণ বিনিয়োগকারীদের জন্য একটি অত্যন্ত গুরুত্বপূর্ণ আর্থিক সিদ্ধান্ত। বর্তমানে সঞ্চয়পত্র, সরকারি ট্রেজারি বন্ড, ব্যাংকের স্থায়ী আমানত (FDR) এবং জমি বা রিয়েল এস্টেট—এই চার মাধ্যম নিয়ে বিনিয়োগকারীদের মধ্যে সবচেয়ে বেশি আগ্রহ দেখা যাচ্ছে। বিনিয়োগের ধরন, মুনাফার হার, কর এবং ঝুঁকি বিশ্লেষণ করে দেখা গেছে, প্রতিটি খাতেরই রয়েছে নিজস্ব সুবিধা ও সীমাবদ্ধতা।নিচে বিভিন্ন খাতের তুলনামূলক বাজার পরিস্থিতি ও আয়ের চিত্র তুলে ধরা হলো:সঞ্চয়পত্রে বিনিয়োগ: নিয়মিত আয়ের নিশ্চয়তা, তবে করের হিসাব জরুরিপ্রচলিত হিসাব অনুযায়ী, ২৫ লাখ টাকা ৩ বছর মেয়াদি সঞ্চয়পত্রে বিনিয়োগ করলে প্রতি তিন মাসে ৬৬,২৯৯ টাকা ৩৮ পয়সা মুনাফা পাওয়া যেতে পারে। সেই হিসাবে বছরে চার কিস্তিতে মোট আয় দাঁড়ায় প্রায় ২ লাখ ৬৫ হাজার ১৯৭ টাকা। তিন বছর মেয়াদ শেষে মূল টাকা অপরিবর্তিত থাকলে মোট নগদ মুনাফা হতে পারে প্রায় ৭ লাখ ৯৫ হাজার ৫৯৩ টাকা।তবে আর্থিক বিশ্লেষকরা সতর্ক করে বলছেন, এই ৬৬,২৯৯ টাকা প্রকৃত হাতে পাওয়া অর্থ (Net Amount) নাকি উৎসে কর কাটার আগের মুনাফা (Gross Amount)—তা নিশ্চিত হওয়া জরুরি। সঞ্চয়পত্রের মুনাফার ওপর সরকারি নিয়মানুযায়ী উৎসে কর (TDS) প্রযোজ্য থাকায়, নিট মুনাফার পরিমাণ কিছুটা কমতে পারে।সরকারি ট্রেজারি বন্ড: পরিবর্তনশীল হার ও দীর্ঘমেয়াদি নিরাপত্তাব্যাংকের এফডিআর থেকে ট্রেজারি বন্ডের কাঠামো সম্পূর্ণ আলাদা, কারণ এটি সরাসরি সরকারি ঋণপত্রের বাজারের সঙ্গে যুক্ত। বাংলাদেশ ব্যাংকের সাম্প্রতিক (২৬ সেপ্টেম্বর ২০২৬) তথ্য অনুযায়ী, ৩ বছর মেয়াদি ফ্লোটিং রেট ট্রেজারি বন্ডের (FRTB) কুপন হার ৯.৮৯% থেকে ১১.৭৯% এবং বাজার-ইয়িল্ড ৯.৩৮% থেকে ১১.১১% পর্যন্ত দেখা যাচ্ছে।কিছু নির্দিষ্ট ৩ বছরের FRTB-তে ত্রৈমাসিক কুপন বা মুনাফা দেওয়ার ব্যবস্থাও রয়েছে, যেখানে কুপন হার ১০.৯০% থেকে ১১.৬৭% পর্যন্ত হতে পারে। তবে বন্ডের ইস্যুর তারিখ, অবশিষ্ট মেয়াদ এবং বাজারমূল্যের ওঠানামার ওপর ভিত্তি করে প্রকৃত রিটার্ন পরিবর্তিত হয়।ব্যাংক এফডিআর: ব্যাংকভেদে সুদের হারে ভিন্নতা২৫ লাখ টাকার এফডিআরে নির্দিষ্ট কোনো একক আয় নেই, কারণ ব্যাংক ও মেয়াদ অনুযায়ী সুদের হার ভিন্ন হয়।৯% সুদের হার হলে: বার্ষিক সুদ আসবে ২ লাখ ২৫ হাজার টাকা, যা তিন মাসে সরল অঙ্কে প্রায় ৫৬,২৫০ টাকা।১০% সুদের হার হলে: বার্ষিক সুদ আসবে ২ লাখ ৫০ হাজার টাকা, যা তিন মাসে প্রায় ৬২,৫০০ টাকা।অর্থাৎ, সুদের হারে মাত্র ১ শতাংশের ব্যবধানে ২৫ লাখ টাকার বিনিয়োগে বছরে ২৫ হাজার টাকার পার্থক্য তৈরি হয়। তাই এফডিআর করার আগে বিভিন্ন ব্যাংকের অফার যাচাই করা বুদ্ধিমানের কাজ।জমি বা রিয়েল এস্টেট: কাগজের লাভ বনাম বাস্তব চিত্রধরা যাক, ৪০ লাখ টাকায় কেনা একটি জমির দাম এক বছর পর বেড়ে ৪৫ লাখ টাকা হলো। এখানে কাগজে-কলমে ৫ লাখ টাকা বা ১২.৫% মূল্যবৃদ্ধি ঘটেছে।তবে সঞ্চয়পত্র বা বন্ডের মতো জমি থেকে নিয়মিত কোনো মাসিক বা ত্রৈমাসিক আয় আসে না। জমির এই ৫ লাখ টাকা লাভ তখনই বাস্তবায়িত হবে, যখন সেটি ওই দামে বিক্রি করা যাবে। এছাড়া জমি বেচাকেনায় রেজিস্ট্রেশন ফি, কর, নামজারি এবং দালালির মতো লুক্কায়িত খরচ থাকে, যা নিট মুনাফাকে উল্লেখযোগ্য হারে কমিয়ে দেয়। পাশাপাশি প্রতিবছর জমির দাম একই হারে বাড়বে—এমন কোনো নিশ্চয়তা নেই।একনজরে বিনিয়োগ মাধ্যমগুলোর তুলনামূলক চিত্রবিনিয়োগ মাধ্যমআয়ের ধরনপ্রধান বৈশিষ্ট্য ও সীমাবদ্ধতা২৫ লাখ টাকার সম্ভাব্য আয় (উদাহরণভিত্তিক)সঞ্চয়পত্রনির্ধারিত নিয়মে মুনাফাতুলনামূলকভাবে নিয়মিত নগদ প্রবাহ; কর কর্তনের বিষয়টি বিবেচ্য।বার্ষিক প্রায় ২.৬৫ লাখ টাকা (কর পূর্ববর্তী/পরবর্তী যাচাইসাপেক্ষ)।ট্রেজারি বন্ডকুপন / ইয়িল্ডসরকারি সিকিউরিটিজ; হার ও বাজারমূল্যভেদে ফল পরিবর্তিত হয়।বন্ডের ধরন ও কুপন রেট (৯%-১১%+) অনুযায়ী পরিবর্তনশীল।ব্যাংক FDRব্যাংক সুদব্যাংক ও মেয়াদ অনুযায়ী হার পরিবর্তিত হয়; মুদ্রাস্ফীতির প্রভাব থাকে।৯% হারে বার্ষিক ২.২৫ লাখ টাকা; ১০% হারে ২.৫০ লাখ টাকা।জমিমূলধনী লাভ (Capital Gain)নিয়মিত আয় নেই; বিক্রি করলে লাভ আসে। রেজিস্ট্রেশন ও অন্যান্য খরচ রয়েছে।১২.৫% মূল্যবৃদ্ধি (৪০ লাখের জমি ৪৫ লাখ হলে)।সব টাকা কি এক জায়গায় রাখা ঠিক?আর্থিক বিশেষজ্ঞদের মতে, ২৫ লাখ টাকার মতো বড় অঙ্ক কখনোই একটি একক খাতে বিনিয়োগ করা উচিত নয়। আর্থিক ঝুঁকি কমানো এবং আয়ের ধারাবাহিকতা বজায় রাখার জন্য ‘পোর্টফোলিও ডাইভারসিফিকেশন’ বা বহুমুখীকরণ অত্যন্ত জরুরি। উদাহরণস্বরূপ, নিয়মিত সংসার খরচের জন্য কিছু অর্থ সঞ্চয়পত্র বা এফডিআরে, দীর্ঘমেয়াদি নিরাপত্তার জন্য কিছু ট্রেজারি বন্ডে এবং মূলধন বৃদ্ধির জন্য বাকি অর্থ জমি বা মিউচুয়াল ফান্ডে বিনিয়োগ করা যেতে পারে। বিনিয়োগকারীর বয়স, অর্থের প্রয়োজন এবং ঝুঁকি নেওয়ার ক্ষমতার ওপর ভিত্তি করেই চূড়ান্ত সিদ্ধান্ত নেওয়া উচিত।